Domain lebensberater24.de kaufen?
Wir ziehen mit dem Projekt
lebensberater24.de um.
Sind Sie am Kauf der Domain
lebensberater24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensberater24.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Systemische Beratung & Systemisches Coaching: Mit den Powermethoden aus der systemischen Therapie zur idealen Problemlösung und Harmonie in IhremSystemische Beratung & Systemisches Coaching: Mit Den Powermethoden Aus Der Systemischen Therapie Zur Idealen Problemlösung Und Harmonie In Ihrem Umfeld (inkl. Effektiver Fragetechniken Und Übungen), Taschenbuch Von Malte Berghoff, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindemann, Holger: Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und TherapieSystemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie , Ein Lehr-, Lern- und Arbeitsbuch für Ausbildung und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., erweitert und aktual. Auflage 2023, Erscheinungsjahr: 20221212, Produktform: Leinen, Autoren: Lindemann, Holger, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3., erweitert und aktual. Auflage 2023, Seitenzahl/Blattzahl: 614, Abbildungen: mit 79 Abbildungen und 30 Tabellen, inkl. Download-Material, Keyword: Ausbildung; Gesprächsführung; Gesprächssimulation; Gesprächstechnik; Konfliktlösung; Lösungsorientierung; Praxismethoden; Supervision; Systemische Beratung; Systemische Therapie; Systemisches Coaching; Weiterbildung, Fachschema: Beratung~Consulting~Rat~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 246, Breite: 182, Höhe: 47, Gewicht: 1296, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2760024, Vorgänger EAN: 9783525451397 9783525406335, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181181245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
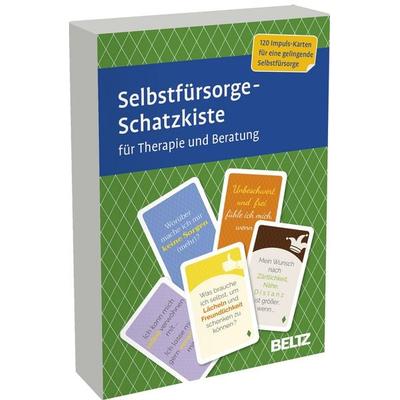
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
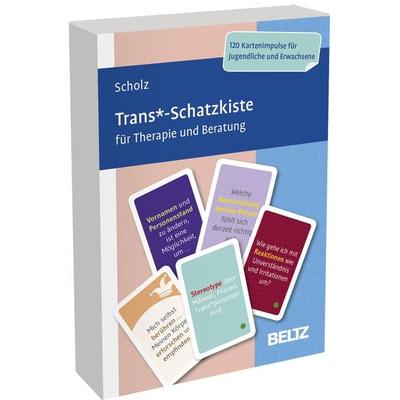
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Fachbücher von Holger LindemannBeratung, Coaching, Supervision und Therapie sind verschiedene Anwendungsfelder, die sich in den Grundhaltungen, Basistechniken und Modellen systemisch-lösungsorientierter Arbeit ähneln. Ausgehend von dieser gemeinsamen Basis vermittelt Holger Lindemann in seinem Lehrbuch anschaulich und mit zahlreichen Beispielen und Übungen verbindende Grundlagen, Methoden und Modelle der Gesprächsführung, die jeder systemisch-lösungsorientierten Praxis zugrunde liegen. Der Band bietet einen roten Faden für Aus- und Weiterbildungen und für die Reflexion des praktischen Handelns. Er gibt Hinweise zum Umgang mit speziellen Gesprächssituationen wie der Klient:innenakquise, dem Führen von Erstgesprächen, der Arbeit in hierarchischen Systemen oder dem Umgang mit Zwischenrufen und Beleidigungen. Neben zahlreichen Tipps unterstützt eine Anleitung zur Durchführung von Beratungssimulationen das Üben und Vertiefen der Gesprächstechniken. Der Band ist als Lehrbuch für das Selbststudium sowie für den Einsatz in Workshops und Fortbildungen aufgebaut. Zu allen Übungen werden in den ergänzenden Download-Materialien Arbeitsblätter zur Verfügung gestellt. Die 3., erweiterte Auflage bietet 100 Seiten mehr zusätzliche Inhalte, Abbildungen und Übungen – angeregt durch die Rückmeldungen von Lehrenden und Teilnehmenden aus zahlreichen Weiterbildungen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Gebundene Ausgabe von Holger Lindemann, Vandenhoeck +Systemisch-lösungsorientierte Gesprächsführung In Beratung, Coaching, Supervision Und Therapie, Gebundene Ausgabe Von Holger Lindemann, Vandenhoeck + Ruprecht, 978-3-525-45140-3, Seitenanzahl: 61449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemische Beratung & Systemisches Coaching: Mit den Powermethoden aus der systemischen Therapie zur idealen Problemlösung und Harmonie in IhremSystemische Beratung & Systemisches Coaching: Mit Den Powermethoden Aus Der Systemischen Therapie Zur Idealen Problemlösung Und Harmonie In Ihrem Umfeld (inkl. Effektiver Fragetechniken Und Übungen), Taschenbuch Von Malte Berghoff, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindemann, Holger: Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und TherapieSystemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie , Ein Lehr-, Lern- und Arbeitsbuch für Ausbildung und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., erweitert und aktual. Auflage 2023, Erscheinungsjahr: 20221212, Produktform: Leinen, Autoren: Lindemann, Holger, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3., erweitert und aktual. Auflage 2023, Seitenzahl/Blattzahl: 614, Abbildungen: mit 79 Abbildungen und 30 Tabellen, inkl. Download-Material, Keyword: Ausbildung; Gesprächsführung; Gesprächssimulation; Gesprächstechnik; Konfliktlösung; Lösungsorientierung; Praxismethoden; Supervision; Systemische Beratung; Systemische Therapie; Systemisches Coaching; Weiterbildung, Fachschema: Beratung~Consulting~Rat~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 246, Breite: 182, Höhe: 47, Gewicht: 1296, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2760024, Vorgänger EAN: 9783525451397 9783525406335, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181181245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching, Beratung und Gehirn, Fachbücher von Gerhard RothDas Buch beleuchtet das Thema Coaching aus neurobiologischer sowie psychologischer Perspektive und bietet fundierte Grundlagen für eine wirksame Beratungspraxis. Es erläutert Faktoren, welche die Entwicklung und Veränderbarkeit von Persönlichkeit sowie Erlebens- und Verhaltensweisen bedingen, und vermittelt ein tiefgreifendes Verständnis verschiedener Interventionsansätze und ihrer Wirkungsweise. Die wichtigste Aufgabe eines Coaches ist es, den Klienten dabei zu unterstützen, einschränkende Erlebens- und Verhaltensmuster zu erweitern. Die Autoren schildern, mit welchen neurowissenschaftlich fundierten Methoden dies in der beratenden Praxis gelingen kann. Das Buch wirft einen differenzierten Blick auf verschiedene Veränderungsebenen und -strategien sowie auf die Wirksamkeit von Coaching-Interventionen. Ein neurowissenschaftliches Standardwerk für qualitativ hochwertige Beratung. - Gerhard.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologische Beratung und Coaching, Fachbücher von Fabian GrolimundDie Beratungssituation unterscheidet sich deutlich von therapeutischen Settings. Insgesamt haben die Klienten, die eine Beratung aufsuchen, konkretere und abgegrenztere Probleme ohne Krankheitswert. Sie erwarten vom Berater, dass er sein Fachwissen einsetzt, fehlende Informationen liefert, Wege aufzeigt und ihnen dabei hilft, schwierige Entscheidungen zu treffen oder mit bestimmten Situationen besser zurechtzukommen. Dieses Handbuch vermittelt Ihnen alle grundlegenden und weiterführenden Kompetenzen zur Durchführung eines professionellen Beratungsgesprächs. Das Konzept dieses Buchs entstand an der Universität Fribourg, wo der Autor als Dozent zur psychologischen Beratung lehrte. Der Autor führt anschaulich und mit vielen Beispielen sowie praktischen Übungen durch die sechs Phasen jeder Beratung: Erstkontakt, Beziehungsaufbau, Zielanalyse, Problemanalyse, Lösungsentwicklung und Abschluss. Für die 3. Auflage wurde der Inhalt aktualisiert.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.